张晓波
本期观点概览
Ø 小微经营者经营状况总体呈现缓和复苏态势,利润率有所回升,现金流压力得到一定缓解。
Ø 市场需求疲软仍然是小微经营者面临的主要挑战,经营成本压力有所上升。
Ø 得益于相关政策的改善,融资成本降低。向传统银行贷款成为小微经营者外部融资的主要渠道。
Ø 监管执法缺少公平公正、乱收费乱罚款乱摊派是营商环境中最突出的两个问题。政府或国企拖欠款项问题值得关注。
Ø 电子信息化系统采用率已突破七成,但趋势已经放缓。超过半数的小微经营者开展了线上销售,与上季度相比变化不大。
习近平总书记在2024年5月27日的政治局集体学习时强调:“要坚持以人民为中心的发展思想,不断增强劳动者的获得感、幸福感、安全感。” “全面贯彻劳动者自主就业、市场调节就业、政府促进就业和鼓励创业的方针”。近八成小微经营者活跃在居民服务业领域,为老百姓提供便利、高质量的服务,对于提高他们的幸福感至关重要。小微经营者们大都是自主创业,为国家创造了3至4亿个就业岗位。鉴于此,了解小微经营者的生存现状、政策落定情况以及未来的信心至关重要。
本研究团队从2020年第三季度开始,每个季度进行一次,已经连续开展了四年多的(十七个季度)的调查。通过线上平台,对使用支付宝扫码收付款服务的活跃小微经营者随机发放问卷,每次投放时长两周。本次于9月18日至10月6日投放问卷,累计回收7502份有效问卷。
一、小微经营者基本情况和贡献
小微经营者的样本比较稳定,样本量共446888个。其中四成多是注册个体户,四成多是非注册个体户,公司制企业占比近一成。超六成的小微经营者是80后、90后,小微经营者以自雇或雇员1—4人为主,占86.1%。行业方面,八成集中在服务业,一成在建筑和制造业,近一成在农林牧副渔业。学历方面,八成有高中及以上学历。
(一)小微经营者多以“糊口型”为主,四成不赚钱
根据本次调查,2024年第三季度,45.6%的小微经营者季度收入低于2.5万元(上个季度为46.5 %)。20.7%的小微经营者净利润率为负(上个季度为19%),20.9%的小微经营者勉强盈亏平衡(上个季度为21.4%)。
(二)小微经营者经营方式以线下为主
48.3%的小微经营者完全依赖线下(上个季度为49.4 %),31.4%的小微经营者采取线上线下相结合的形式(上个季度为30%),20.4%的小微经营者采取纯线上的经营方式(上个季度为20.6%)。
(三)小微经营者是非常重要的就业蓄水池
小微经营者创造的就业岗位平均为3.9个(不含经营者本人)。2023年底中国有1.24亿注册个体户,根据2023年中国创新创业调查数据,约60%的注册的样本是活跃的,这意味着注册个体户能够带动2.9亿就业(=1.24×60%×3.9);未注册个体户(假设和活跃注册个体户数目相同)创造的就业岗位平均为1.6个,能够带动1.19亿就业(=1.24×60%×1.6)。粗略计算,个体户共带动4亿就业。小微经营者的雇员中,72.2%是青年雇员,个体户共创造近3亿青年就业岗位,因此小微经营者是非常重要的就业蓄水池。
二、本季度小微经营者营业收入、利润率和现金流情况
(一)小微经营者营业收入较上季度有所提高,但低于去年同期
根据本次调查,如图1所示,2024年第三季度,小微经营者的营业收入平均为13.6万元,比上季度的11.4万元有所提高,但低于2023年第三季度的14.3万元。
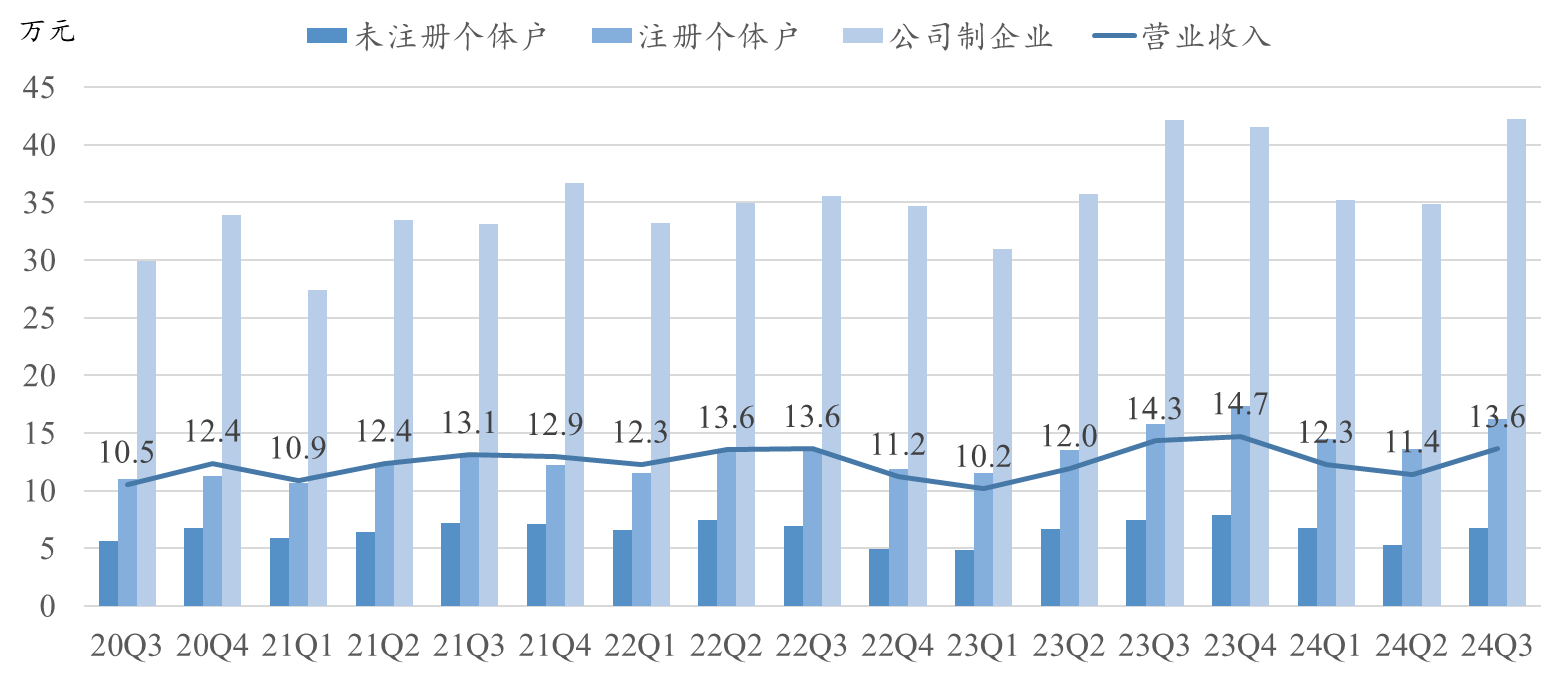
图1 2020年第三季度以来小微经营者营业收入情况
(二)小微经营者净利润率较上季度有所改善,但低于去年同期
如图2所示,2024年第三季度,小微经营者的净利润率为4.68%,比上季度的4.50%有所改善,但低于2023年第三季度的5.13%。
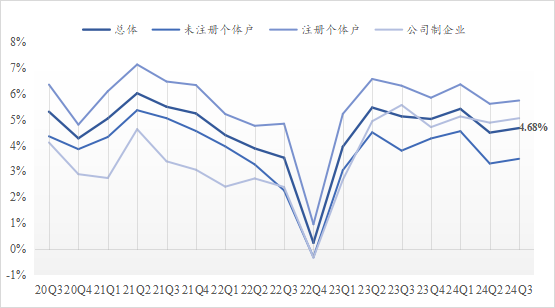
图2 2020年第三季度以来小微经营者净利润率情况
(三)小微经营者现金流维持时间有所好转
如图3所示,2024年第三季度,小微经营者现金流维持时间平均为3个月,比过去两年有所好转。2024年第三季度,小微经营者现金流维持不到1个月的比例为30.7%,3个月以上的为39.7%。2023年第三季度,现金流维持不到1个月的比例为30.5%,3个月以上的为37.9%。
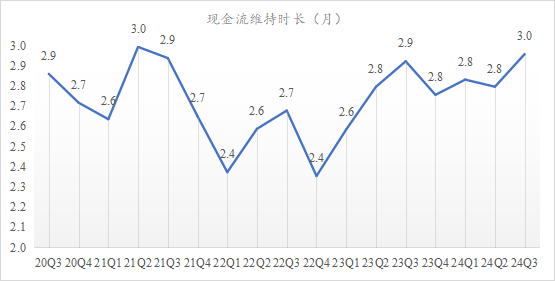
图3 2020年第三季度以来小微经营者现金流维持时长(月)
(四)小微经营者的消费增长率为正,但幅度很低
小微经营者既是生产者也是消费者。如图4所示,2024年第三季度,小微经营者的消费环比上季度增长0.7%,增长率自2023年第四季度升至1.5%的高点以来逐渐放缓,呈稳中有降的态势。2020年第四季度到2023年第二季度,小微经营者的消费呈负增长态势,且消费下降幅度一直大于他们所雇佣员工的消费降幅。2022年第四季度,小微经营者消费环比上季度降低5.31%,远大于其雇员降幅的3.08%。2023年第四季度以来,小微经营者的消费增长情况与其员工高度一致。小微经营者不仅解决了自己的就业,还带动了近4亿就业,影响约8亿人,他们经营状况直接影响需求。
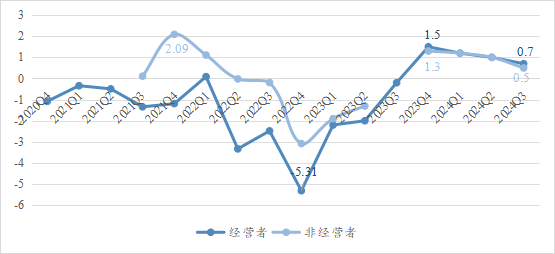
图4 小微经营者及其雇员的消费变化情况(%)
三、小微经营者面临的主要压力和政策诉求
(一)2023年以来,市场需求是小微经营者最主要的压力来源
在市场需求、经营成本、偿贷压力、政策不确定、税费压力五类压力中,市场需求自2023年以来一直是最为主要的压力来源。第二位是经营成本压力,偿贷压力自2023年以来有明显缓解,政策不确定性压力在2022年第四季度达到高点后现在明显减轻,税费压力最近两个季度有抬头的倾向。
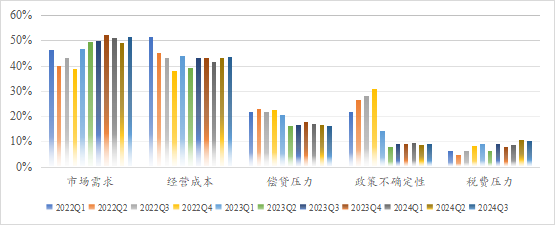
图5 2022年至今小微经营者面临的主要压力来源占比(%)
(二)小微经营者对成本减免和金融支持呼声最高
在政策诉求方面,小微经营者对成本减免和金融支持呼声最高。在政策覆盖率方面,税收支持的覆盖率是最高的,即小微经营者享受到的税收支持政策的比例是最高的,本季度为21%;金融支持占第二位,本季度为19%;成本减免政策覆盖率为15.6%,稳岗稳就业占比6.2%。政策覆盖率在不同小微规模的经营者之间有很大的差异,调查显示,规模越大的经营者享受的各项政策支持的比例越高。
四、小微经营者获得的融资情况
(一)小微经营者从线上获得融资的比例高于线下
如图6所示,小微经营者在融资方面更加依赖线上渠道,从线上获得融资的比例高于线下。就雇员人数为零的经营者而言,从线上获取融资的比例约为线下融资的1.5倍;规模越大的小微经营者,实际能够获取融资的比例越高。
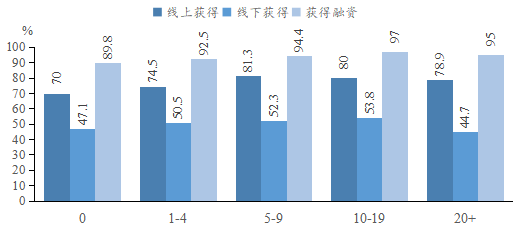
图6不同规模小微经营者线上和线下获得融资的比例(%)
(二)向传统银行经营性借款成为小微经营者外部融资的第一大渠道,且从国有大行获得线下融资的比例最高
在融资渠道方面,2022和2023年,线上渠道向非传统银行金融机构借款是小微经营者外部融资的最主要来源。2024年以来,向传统银行经营性借款成为小微经营者外部融资的第一大渠道,今年三个季度的占比分别为20.7%、21.2%和19.2%。这一转变与近期的国家金融政策有关。在小微经营者从金融机构获取的线下融资中,从国有大行获得线下融资的比例最高,占比61.9%,其次是股份制银行(19.3%),第三是城商行和农商行(11.2%),第四是小贷公司(5.9%)。其中,公司制企业从国有大行获得融资的比例低于个体户,公司制企业从股份制银行、城商行和农商行获得融资的比例高于个体户。
(三)线上线下贷款利率较上季度和去年同期相比均有所下降,且从国有银行获得的融资利率最低
如图7所示,2024年第三季度,机构融资利率从上季度的8.2%下降到本季度的7.1%。其中,机构融资线下渠道利率为6.1%,线上渠道利率为8.6%。由于线上贷款的资金成本较高,线上获得的贷款利率较线下获得的贷款利率更高的现象会持续存在。线上贷款往往具有“随借随还”等周期短、灵活度高的优势,因此单纯用年化利率来对比线上和线下的贷款成本,并不能全面反映小微融资实际付出的成本。具体来看,小微经营者从国有银行获得的融资利率最低,总体为5.0%,远低于股份制银行的8.4%、城商行和农商行的7.5%、小贷公司的8.7%。
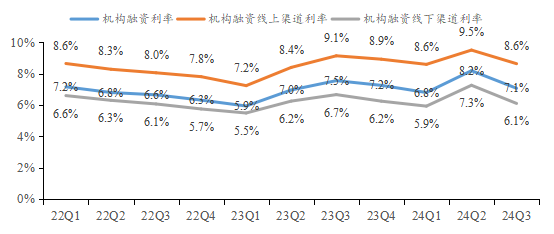
图7小微经营者获得的机构融资贷款利率
五、小微经营者面临的营商环境问题和电子信息系统使用情况
(一)小微经营者面临“监管与执法公平公正”和“乱收费乱罚款乱摊派”问题,政府或国企拖欠款项问题值得关注
过去几个季度,小微经营者反映的营商环境问题中,排名最高的两项是“监管与执法公平公正”和“乱收费乱罚款乱摊派”问题。小微经营者反映的“政府或国企拖欠款项”问题的比例呈现上升趋势。根据问卷中的应收账款调查情况,2024年第三季度,69.2%的小微经营者有应收账款。在有应收账款的小微经营者中,39.5%的应收账款在季度营业收入的1-2倍之间,13.9%的应收账款超过季度营业收入两倍。7.6%的小微经营者认为应收账款是本季度成本压力的主要来源。
小微经营者的应收账款压力来源与政府和国企的拖欠款项关联密切。在评价当地营商环境时,对当地政府和国企的拖欠款项问题表示不满的小微经营者中,有19%的应收账款超过季度营业收入两倍,而未报告面临这一问题的小微经营者相应比例仅为9.9%。
(二)小微经营者的电子信息系统使用情况
2024年第三季度,使用电子信息系统的小微经营者比例为70.6%,与上个季度74%高位上略有下降,这一比例在2022年的第三季度为60.5%。有线上销售的小微经营者在全部小微经营者中的占比超过五成,雇员人数5人及以上的小微经营者中,有线上销售的占比超过七成,在高位徘徊。有线上销售的小微经营者使用的电商平台中,占据优势的是淘宝和微信(小程序视频号),分别占比为36.4%和32.1%。其次,选择闲鱼、抖音、美团和拼多多的小微经营者比例均在20%左右。而选择天猫、京东、饿了么、小红书和快手的小微经营者则在10%左右。
本文在张晓波发言基础上修订创作,并经发言人审核确认。
本报告研究团队成员包括:
北京大学:张晓波、孔涛、王冉冉、承子珺、陈秋惠、孙秀丽、杨笑寒、李凌云、向勖、权盈月、马文利、刘硕
蚂蚁集团研究院:李振华、王芳、谢专
简报执笔:张佳慧